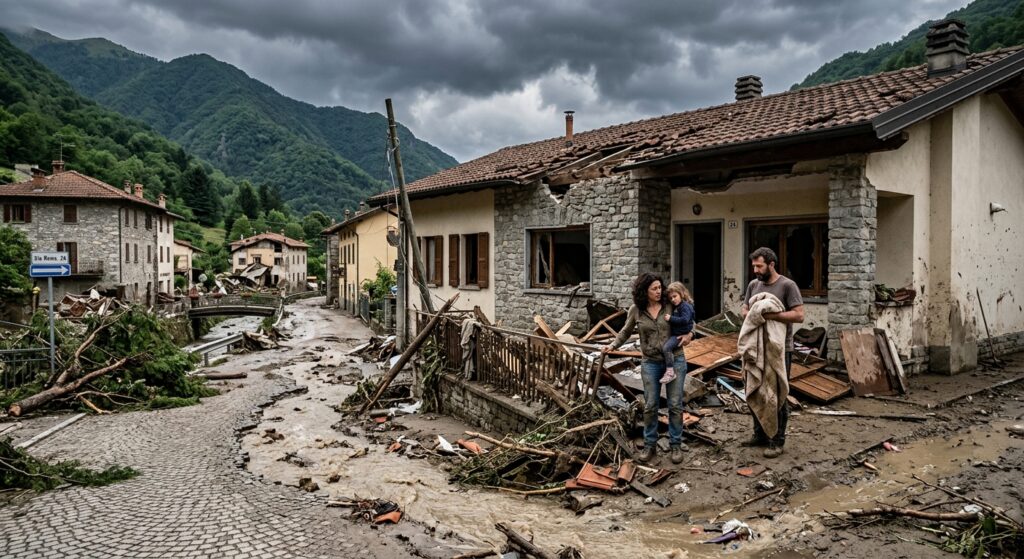
Gli eventi atmosferici estremi rappresentano un rischio sempre più concreto per abitazioni, attività commerciali e patrimoni. Grandinate intense, forti temporali, alluvioni, trombe d’aria, nubifragi e altri fenomeni meteorologici possono provocare in pochi minuti danni significativi a immobili, automobili, impianti e beni personali.
Di fronte a questi scenari, prevenire significa anche valutare con attenzione la propria situazione assicurativa. Una polizza adeguata non elimina il rischio, ma può contribuire a ridurre le conseguenze economiche di un evento imprevisto.
Eventi atmosferici estremi: quali sono i rischi più frequenti?
Il cambiamento delle condizioni climatiche e la maggiore intensità di alcuni fenomeni meteorologici rendono importante conoscere i rischi ai quali è esposto il proprio territorio.
Grandine, vento forte e temporali
Una grandinata particolarmente intensa può danneggiare tetti, serramenti, tende da sole, impianti fotovoltaici e veicoli. Allo stesso modo, raffiche di vento eccezionali possono provocare la caduta di alberi, tegole o altri elementi, causando danni a persone e proprietà.
Per questo motivo, quando si valuta una polizza, è fondamentale verificare quali eventi atmosferici estremi siano effettivamente compresi nelle garanzie.
Alluvioni, inondazioni ed esondazioni
Piogge particolarmente abbondanti possono determinare allagamenti, esondazioni e fenomeni di dissesto idrogeologico. I danni possono interessare non soltanto la struttura dell’immobile, ma anche mobili, impianti, macchinari e altre apparecchiature.
Non tutte le polizze casa standard comprendono automaticamente ogni tipologia di evento naturale. È quindi necessario leggere attentamente condizioni, esclusioni, franchigie e massimali.
Perché una normale assicurazione sulla casa potrebbe non essere sufficiente?
Quando si acquista una casa o si sottoscrive una polizza, spesso l’attenzione si concentra sui rischi più comuni, come incendio, furto o responsabilità civile.
Gli eventi atmosferici estremi, però, richiedono una valutazione specifica.
Controllare le garanzie incluse
Una copertura assicurativa può prevedere garanzie differenti a seconda del contratto. Per esempio, una determinata polizza potrebbe coprire alcuni danni provocati da grandine e vento, mentre potrebbe prevedere condizioni differenti per alluvioni o altri eventi naturali.
Non bisogna quindi fermarsi al nome commerciale della garanzia: è il contenuto della polizza a determinare effettivamente cosa viene assicurato.
Franchigia, scoperto e massimale
Tre elementi meritano particolare attenzione:
- franchigia, cioè la parte del danno che rimane a carico dell’assicurato;
- scoperto, generalmente espresso in percentuale, che determina una quota del danno non indennizzata;
- massimale, ovvero l’importo massimo che la compagnia può corrispondere secondo quanto previsto dal contratto.
Conoscere questi parametri prima di sottoscrivere una polizza permette di comprendere meglio il livello di protezione effettivamente acquistato.
Assicurazione contro gli eventi atmosferici estremi: cosa valutare
La scelta della copertura dovrebbe partire dalle caratteristiche specifiche del bene da proteggere e dalla sua posizione.
Per la casa
Per un’abitazione è opportuno valutare le garanzie relative a fenomeni come grandine, vento, precipitazioni intense e, quando previsto dal contratto, eventi di natura catastrofale.
Occorre inoltre considerare elementi come:
- valore dell’immobile;
- valore del contenuto;
- presenza di garage, cantine o pertinenze;
- impianti esterni;
- pannelli fotovoltaici;
- caratteristiche e posizione dell’abitazione.
Una corretta valutazione del rischio permette di evitare sia coperture insufficienti sia garanzie non realmente necessarie.
Per l’auto
Anche un’automobile può essere esposta agli eventi atmosferici estremi. La grandine, ad esempio, può provocare numerose ammaccature alla carrozzeria e danneggiare cristalli e altre componenti.
Chi desidera proteggere il veicolo dovrebbe verificare la presenza di specifiche garanzie accessorie dedicate agli eventi naturali e le relative condizioni contrattuali.
Per negozi, uffici e aziende
Per un’attività economica, un evento atmosferico intenso può provocare conseguenze che vanno oltre il semplice danno materiale. Un locale danneggiato, macchinari inutilizzabili o merci deteriorate possono infatti interrompere temporaneamente l’attività.
Per questo è importante valutare non soltanto la protezione dei beni, ma anche eventuali coperture relative alle conseguenze economiche di un’interruzione dell’attività, quando previste e applicabili.
Polizze per calamità naturali: cosa cambia per le imprese?
Il tema assume particolare importanza per le imprese. In Italia la normativa ha introdotto un obbligo assicurativo contro determinati rischi catastrofali per le imprese tenute all’iscrizione nel Registro delle imprese, con esclusione delle imprese agricole. La disciplina riguarda, tra gli altri, i danni derivanti da terremoti, alluvioni, inondazioni, esondazioni e frane.
Quali beni devono essere considerati?
La disciplina riguarda specifiche categorie di beni utilizzati nell’attività d’impresa, tra cui terreni, fabbricati, impianti e macchinari e attrezzature industriali e commerciali.
È quindi importante non confondere la copertura obbligatoria per i rischi catastrofali con una generica assicurazione contro tutti gli eventi atmosferici estremi: si tratta di ambiti che devono essere analizzati sulla base delle singole garanzie e della situazione dell’impresa.
Il Ministero delle Imprese e del Made in Italy ha inoltre pubblicato specifiche FAQ per chiarire diversi aspetti applicativi della normativa.
Come scegliere la giusta assicurazione
La soluzione più adatta non è necessariamente quella con il maggior numero di garanzie, ma quella costruita in funzione dei rischi effettivamente presenti.
Analizzare il territorio
La posizione dell’immobile è un elemento fondamentale. Vivere o lavorare in una zona esposta a forti temporali, grandinate, allagamenti o altri fenomeni può rendere alcune coperture particolarmente rilevanti.
Valutare il patrimonio da proteggere
Bisogna considerare il valore complessivo di ciò che si desidera assicurare: fabbricato, contenuto, veicoli, attrezzature, impianti e, per le aziende, beni strumentali e merci.
Leggere esclusioni e condizioni
Una garanzia è realmente utile soltanto se si conoscono i suoi limiti. Prima della sottoscrizione è quindi opportuno verificare quali eventi sono coperti, quali sono esclusi, quali sono i massimali e quali franchigie o scoperti si applicano.
Prevenzione e assicurazione: due strumenti complementari
L’assicurazione rappresenta uno strumento di gestione del rischio, ma dovrebbe essere accompagnata dalla prevenzione.
Effettuare la manutenzione periodica del tetto, controllare grondaie e sistemi di drenaggio, mettere in sicurezza elementi esterni e adottare misure adeguate per proteggere impianti e beni può contribuire a ridurre l’esposizione ai danni.
La prevenzione e una copertura assicurativa adeguata possono quindi lavorare insieme per aumentare la capacità di affrontare un evento imprevisto.
Perché affidarsi a un professionista assicurativo?
Orientarsi tra garanzie, massimali, franchigie, esclusioni e condizioni contrattuali non è sempre semplice. Un professionista può aiutare a individuare i rischi più rilevanti e confrontare le soluzioni disponibili sulla base delle esigenze personali o aziendali.
Per chi vuole proteggere casa, veicolo, patrimonio o attività dagli effetti degli eventi atmosferici estremi, il primo passo è quindi analizzare attentamente il rischio e verificare se le coperture assicurative già presenti siano realmente adeguate.
Una protezione costruita sulle proprie esigenze
Grandine, vento forte, nubifragi, alluvioni e altri fenomeni possono avere conseguenze economiche importanti. Non esiste però una polizza universalmente valida per tutti: la copertura deve essere valutata in relazione al bene assicurato, al territorio, al livello di esposizione e alle condizioni contrattuali.
Affrontare il tema prima che si verifichi un sinistro permette di fare una scelta più consapevole e di evitare di scoprire soltanto dopo un evento atmosferico estremo che una determinata garanzia non era prevista.
Per questo, verificare periodicamente la propria situazione assicurativa e affidarsi a un interlocutore qualificato come Albaro Assicurazioni a Genova può rappresentare un passaggio importante nella gestione del proprio patrimonio e dei rischi legati ai fenomeni naturali.