Pianificare la pensione significa pensare al proprio futuro con consapevolezza, valutando soluzioni che permettano di costruire nel tempo una posizione previdenziale integrativa. Tra gli aspetti da considerare quando si sceglie un piano pensionistico individuale c’è anche la gestione degli investimenti e il modo in cui può evolvere durante le diverse fasi della vita.
Il Programma Life Cycle di UnipolSai, disponibile nell’ambito del Piano Individuale Pensionistico proposto da Assicurazioni Albaro, risponde a questa esigenza attraverso un meccanismo che modifica progressivamente la ripartizione degli investimenti in funzione dell’età dell’aderente.
Ma come funziona concretamente? E perché può essere utile valutare questa modalità di gestione quando si pianifica la propria pensione?
Che cos’è il Programma Life Cycle nel piano pensionistico individuale?
Il Programma Life Cycle è una modalità di gestione degli investimenti che prevede una variazione graduale della composizione del portafoglio con l’avanzare dell’età. L’obiettivo è adattare l’esposizione al rischio all’orizzonte temporale che separa l’aderente dal pensionamento.
In linea generale, quando mancano molti anni alla pensione, si può valutare una maggiore esposizione a investimenti con un profilo di rischio più elevato. Avvicinandosi alla fase pensionistica, invece, può diventare importante privilegiare una maggiore stabilità.
Nel PIP di UnipolSai, il Programma Life Cycle gestisce la ripartizione tra due comparti: il Fondo Interno PreviGlobale e la Gestione Separata Previattiva UnipolSai.
La caratteristica distintiva è che il riallineamento avviene automaticamente secondo il percorso previsto dal programma, senza richiedere all’aderente di ridefinire autonomamente ogni volta le percentuali di investimento.
Fondo Interno e Gestione Separata: quali sono le differenze?
Per comprendere il funzionamento del Life Cycle è utile conoscere i due strumenti coinvolti.
- Fondo Interno: è il comparto il cui andamento dipende dai risultati degli investimenti sottostanti e dalle relative quotazioni. Il capitale è esposto alle oscillazioni dei mercati e non è garantito, salvo eventuali specifiche previsioni contrattuali.
- Gestione Separata: è una gestione assicurativa distinta dal patrimonio della compagnia, con caratteristiche e criteri di valorizzazione definiti dal contratto. Il suo rendimento dipende dai risultati della gestione e dalle condizioni applicabili alla polizza.
La presenza di questi due comparti consente di costruire una strategia che cambia progressivamente nel tempo, secondo le modalità stabilite dal Programma Life Cycle.
Come cambia l’investimento con l’avanzare dell’età?
Il meccanismo del Programma Life Cycle si basa su un percorso prestabilito che accompagna l’aderente durante la fase di accumulo previdenziale.
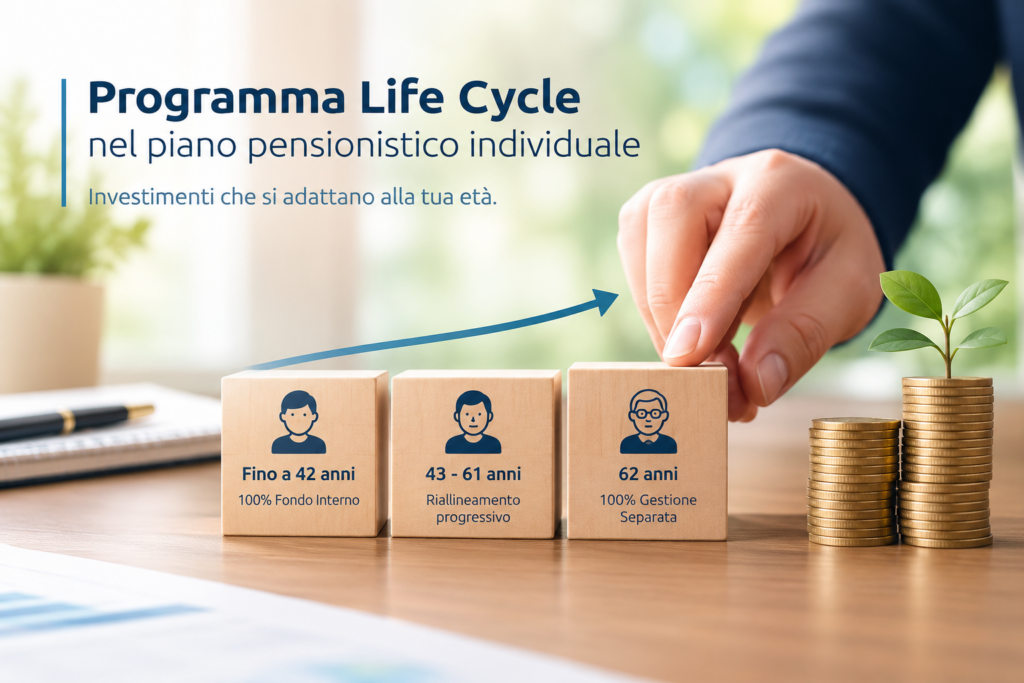
Fino a 42 anni: 100% nel Fondo Interno
Fino al compimento dei 42 anni, il programma prevede che il 100% degli investimenti sia allocato nel Fondo Interno. Questa impostazione considera il lungo orizzonte temporale disponibile prima del pensionamento.
Un periodo di accumulo prolungato può offrire più tempo per affrontare le oscillazioni dei mercati, senza però eliminare il rischio di perdite.
Dai 43 ai 61 anni: riallineamento progressivo
A partire dai 43 anni, il programma avvia il riallineamento degli investimenti tra Fondo Interno e Gestione Separata. La componente destinata alla Gestione Separata aumenta progressivamente secondo il percorso previsto.
L’obiettivo è ridurre gradualmente l’esposizione alle oscillazioni del Fondo Interno man mano che si avvicina il momento di utilizzare il capitale per la pensione.
A 62 anni: 100% in Gestione Separata
Al raggiungimento dei 62 anni, la composizione prevista dal programma arriva al 100% in Gestione Separata.
Questa evoluzione non costituisce una garanzia sul risultato finale: il valore della posizione previdenziale dipende dai contributi versati, dai rendimenti, dai costi e dalle condizioni contrattuali.
Perché valutare il Life Cycle per la propria previdenza?
Scegliere un piano pensionistico individuale significa valutare non soltanto quanto versare, ma anche come gestire il capitale nel tempo.
Il Programma Life Cycle può essere interessante per chi desidera un percorso di investimento che si adegui progressivamente all’età, senza dover decidere autonomamente ogni variazione della ripartizione tra comparti.
Tra gli aspetti da considerare ci sono:
- Gestione automatica: la composizione degli investimenti si modifica in funzione dell’età secondo il programma previsto.
- Orizzonte temporale: la strategia tiene conto della distanza dal pensionamento.
- Progressiva riduzione dell’esposizione al Fondo Interno: il percorso prevede un aumento graduale della componente in Gestione Separata.
- Pianificazione previdenziale: il programma può essere valutato nell’ambito di un progetto di risparmio destinato alla pensione.
È comunque importante ricordare che l’automatismo non sostituisce una valutazione delle proprie esigenze, della situazione finanziaria e della tolleranza al rischio.
Il Programma Life Cycle è adatto a tutti?
Non esiste una strategia previdenziale adatta indistintamente a ogni persona. La scelta dipende da diversi fattori, tra cui l’età, gli anni che mancano al pensionamento, gli obiettivi di risparmio e la propensione al rischio.
Nel PIP di UnipolSai è possibile valutare anche una combinazione libera tra Fondo Interno e Gestione Separata, scegliendo la ripartizione dei contributi in base alle proprie esigenze. Le modalità contrattuali consentono inoltre di modificare annualmente le scelte di investimento, compreso il passaggio tra Combinazione Libera e Programma Life Cycle.
Per individuare la soluzione più coerente con i propri obiettivi, è opportuno confrontare le alternative disponibili, verificando costi, rischi e condizioni contrattuali.
Chi sta valutando un percorso previdenziale per un familiare può approfondire anche il tema del piano pensionistico per minori e della costruzione di una pensione sicura, considerando le opportunità e le condizioni applicabili a una pianificazione di lungo periodo.
Scopri il piano pensionistico individuale con Assicurazioni Albaro
Il Programma Life Cycle rappresenta una delle modalità disponibili per gestire gli investimenti nel Piano Individuale Pensionistico di UnipolSai. La sua particolarità è l’adeguamento progressivo della composizione degli investimenti all’età dell’aderente, con l’obiettivo di accompagnare il percorso verso la pensione.
Prima di aderire, è fondamentale esaminare la documentazione informativa del prodotto e valutare attentamente caratteristiche, costi, rischi e possibili risultati.
Assicurazioni Albaro, Agenzia Generale UnipolSai di Genova, è a disposizione per fornire informazioni sul piano pensionistico individuale e aiutarti a valutare le soluzioni previdenziali più coerenti con le tue esigenze.
Contattaci per approfondire il funzionamento del Programma Life Cycle e richiedere una consulenza personalizzata.